X 머니 6% 예치 이율의 실체 — 머스크 X.com 27년 만의 재도전 사실 정리
X 머니 베타 6% APY, FDIC 25만 달러 한도, PayPal·벤모를 흔들 잠재력까지. 머스크의 결제 시장 재도전을 사실 기반으로 정리하고, 흔히 알려진 ‘원금보장 25%’ 오해도 바로잡습니다.
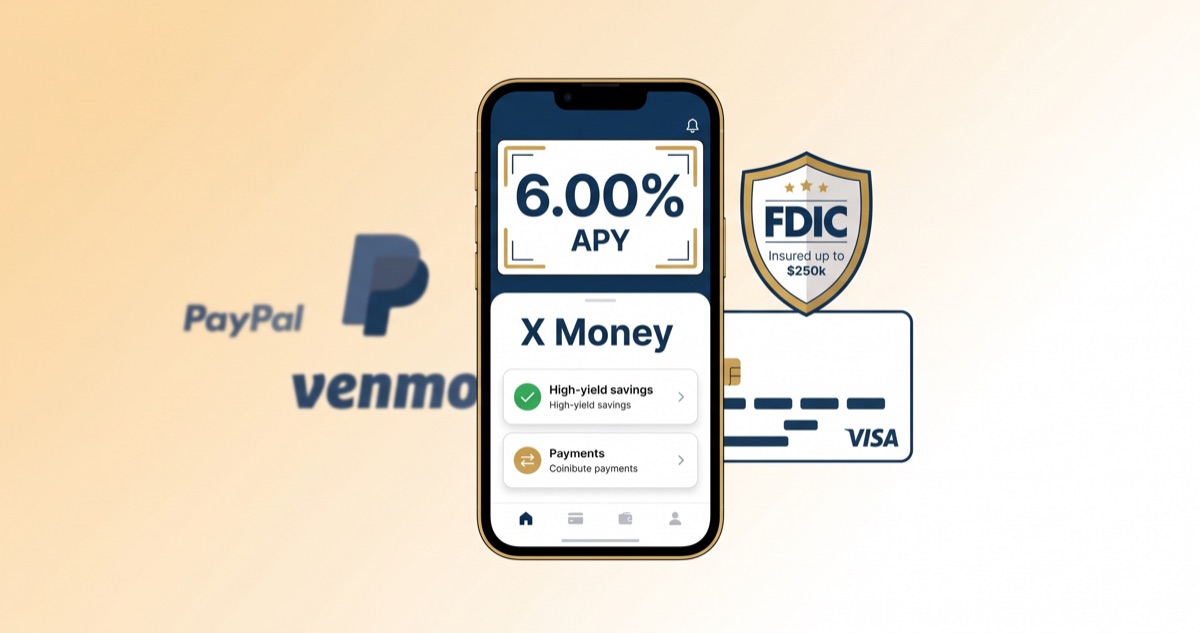
X 머니, 핀테크 시장을 흔드는가
X 머니가 미국에서 베타 서비스를 확장하면서 핀테크 업계가 긴장하고 있습니다. 6% 예치 이율, FDIC 보호, X.com 시절 머스크의 PayPal 성공 서사까지 — 호재가 겹친 만큼 과장된 정보도 빠르게 퍼지고 있습니다.
이번 글은 X 머니가 실제로 어떤 서비스이고, 흔히 알려진 "가상화폐 6% 이율 + 원금보장 25%" 같은 표현 중 어디까지가 사실인지 정리합니다. 최근 머스크 제국 재편 흐름을 다룬 글의 연장선이기도 합니다.
X 머니 서비스의 정체 — 가상화폐가 아닙니다
가장 먼저 바로잡아야 할 오해입니다. X 머니는 가상화폐 서비스가 아닙니다. 법정화폐 USD 기반의 결제·예금 서비스입니다.
| 항목 | 사실 |
|---|---|
| 서비스 명칭 | X Money (X Payments LLC 운영) |
| 베타 시작 | 2026년 3월 초 (미국 한정) |
| 4월 단계 | 일반 조기 액세스(early public access) 확대 |
| 운영 지역 | 미국 40개 주 + 워싱턴 DC (뉴욕주는 라이선스 미발급) |
| 핵심 기능 | P2P 송금, 체크카드, 예치 이자 |
| 가상화폐 직접 지원 | 없음 |
다만 파트너 은행인 Cross River Bank가 USDC와 리플 인프라를 보유하고 있어, 향후 스테이블코인 결제 통합 가능성은 열려 있다는 게 업계의 시각입니다.
X 머니 6% 예치 이율 — 사실이지만 한시적입니다
가장 화제가 되는 부분이 6% APY입니다. 베타 테스터인 배우 William Shatner를 비롯한 사용자들이 화면 캡처로 6% 이율을 직접 확인했습니다. 카드 사용 시 추가 캐시백 3%도 적용됩니다.
다만 이 수치를 그대로 받아들이기 전에 짚어야 할 점이 있습니다.
- 미 연준 기준금리는 현재 3.5~3.75% 수준입니다. 6%는 정상 금리 환경에서 지속 가능한 숫자가 아닙니다.
- 베타 단계 프로모션 금리 성격이 강합니다. 정식 출시 후 인하 가능성이 높다는 평가가 우세합니다.
- 사용자 확보를 위한 보조금 구조 — X 또는 Cross River Bank가 손실을 흡수하는 방식으로 추정됩니다.
은행 분석가 Ken Tumin은 "분명한 프로모션 금리"라고 표현했습니다. 6%만 보고 들어갔다가 정식 출시 후 금리가 절반 이하로 떨어지는 시나리오에 대비할 필요가 있습니다.
"원금보장 25%"는 사실이 아닙니다 — FDIC 25만 달러 한도가 맞습니다
가장 자주 잘못 알려지는 부분입니다. "원금보장비율 25%" 같은 표현은 X 머니에 존재하지 않습니다. 거의 확실히 다음 사실을 잘못 옮긴 것입니다.
정확한 구조
X 머니의 USD 예치금은 파트너 은행 Cross River Bank를 거치며, FDIC 예금자보험을 1인당 최대 25만 달러(약 3억 5천만 원)까지 패스스루 방식으로 보호받습니다. 한국 예금자보호 5천만 원 한도와 동일한 개념입니다.
- 비율(%)이 아니라 금액 한도(달러) 입니다.
- 25만 달러까지는 100% 보호, 초과분은 미보호입니다.
- "25%"라는 표현은 이 25만 달러를 한국식 표현으로 옮기다 잘못 줄여진 것으로 보입니다.
블로그나 SNS에서 "X 머니 25% 원금보장"이라는 문구를 보면 일단 의심해야 합니다.
머스크의 PayPal 재도전 — 27년 만의 귀환
이 서비스가 시장에서 진지하게 받아들여지는 이유는 머스크 본인의 이력 때문입니다.
1999년 머스크는 X.com이라는 온라인 결제 회사를 창업했습니다. 이 회사가 Confinity와 합병하면서 PayPal이 됐고, 2002년 eBay가 인수하면서 머스크는 1억 8천만 달러를 손에 쥐었습니다. 이 자금이 테슬라와 스페이스X의 초기 자본이 됐습니다.
27년 후 머스크가 같은 X.com 도메인을 다시 사들이고, X(구 Twitter)를 같은 이름으로 바꾸고, X Money를 출시한 흐름은 단순한 회귀가 아닙니다. "everything app" 비전 — WeChat처럼 메시징·결제·미디어·신원을 한 앱에서 처리하는 슈퍼앱 — 의 핵심 퍼즐입니다.
핀테크가 긴장하는 이유 — 누가 가장 영향을 받는가
X 머니의 6억 사용자 네트워크는 결제 서비스의 가장 큰 진입 장벽인 사용자 확보 비용을 우회합니다. 시장에서 가장 큰 영향을 받을 후보는 다음과 같습니다.
- PayPal · Venmo: P2P 송금과 잔액 보관 영역에서 가장 직접적 경쟁
- Cash App (Block): 이미 성장 둔화 중이라 추가 타격 우려
- Robinhood · Chime · Apple Pay: 부분 경쟁
다만 분석가들은 신중합니다. 6% 이율 자체가 사용자 확보를 위한 보조금이라는 회의론이 우세하고, X의 콘텐츠 모더레이션·신원 인증 신뢰도가 금융 서비스에 그대로 이전될 수 있는지에 대한 의문도 큽니다.
X 머니의 위험 요소
핀테크 비교 글에서 빠지면 안 되는 부분입니다.
- 6% 이율의 지속 가능성: 정식 출시 후 인하 가능성 농후
- 뉴욕주 라이선스 미발급: 뉴욕주 의회가 DFS에 공식 거부 사유 공개 요청
- Warren 상원의원 공개 서한(2026년 4월 14일): 소비자 보호·국가 안보·금융 안정성 우려 제기. 특히 트럼프 행정부가 CFPB(소비자금융보호국)를 해체한 이후 규제 공백 우려
- 25만 달러 초과분: FDIC 미보호
- 신원 인증 취약점: 과거 X 인증 계정을 제재 대상자가 구매한 사례 보고
- 베타 단계 약관 변동성: 정식 출시까지 조건 변경 가능
한국 사용자가 알아둘 점
X 머니는 현재 미국 거주자 + 만 18세 이상 + X 계정 양호 상태 기준으로만 운영됩니다. 한국에서는 직접 이용할 수 없습니다.
다만 머스크가 "글로벌 슈퍼앱"을 목표로 한 만큼, 한국을 포함한 국제 확장은 시간 문제로 보입니다. 한국 진출 시점은 머니 트랜스미터 라이선스에 해당하는 한국의 전자금융업 등록과 환율·외환 규제 통과 여부에 따라 결정될 것입니다.
X 머니, 사실과 기대를 분리해서 봐야 합니다
X 머니의 6% 이율과 FDIC 25만 달러 보호는 사실입니다. 하지만 가상화폐 서비스라는 표현, "원금보장 25%"라는 비율 개념은 모두 잘못된 정보입니다. 정확한 그림은 베타 단계의 USD 결제·예금 서비스이며, 6% 이율은 프로모션 성격이고, 25만 달러까지 FDIC가 보호한다는 것입니다.
머스크의 PayPal 재도전 서사가 만들어내는 모멘텀은 분명히 강력합니다. 다만 X 머니의 진짜 가치는 6% 같은 단기 숫자보다 6억 X 사용자 네트워크를 결제 인프라로 전환할 수 있는가에 달려 있습니다. 이는 정식 출시 후 1~2년 안에 드러날 답입니다. 그 사이의 과대 광고와 사실을 구분하는 것이 한국 독자가 가져갈 가장 실용적인 자세입니다.