메타는 조용한 게 아니다 — 광고·글래스·로보틱스 3축 베팅의 진짜 모습
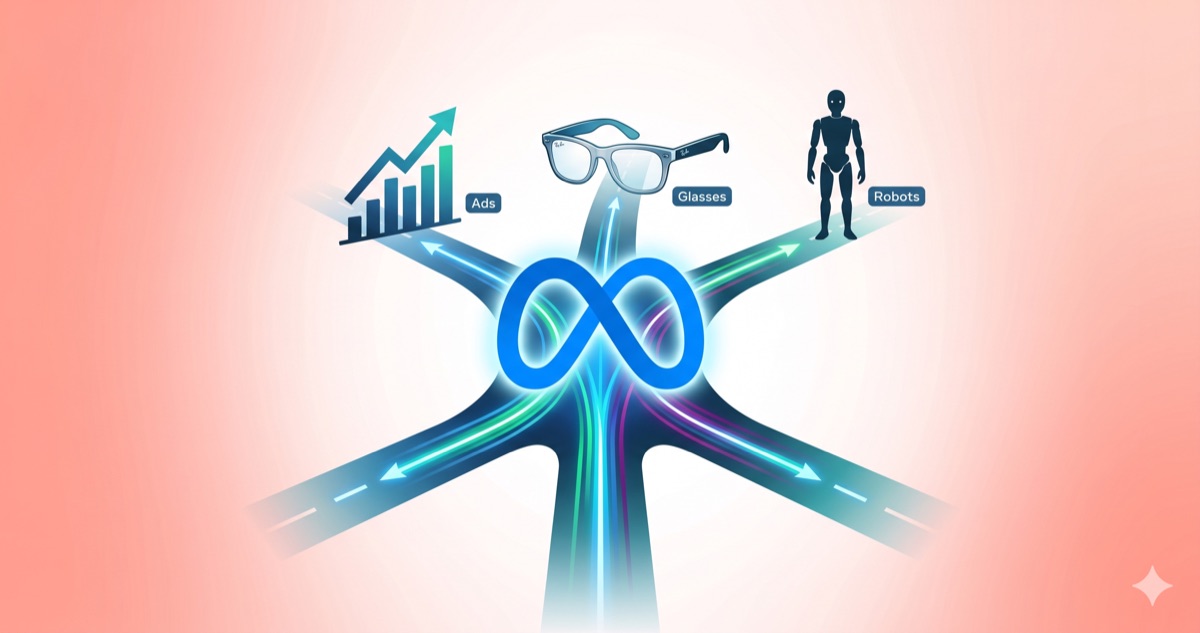
메타가 AI 경쟁에서 뒤처졌다는 인식과 달리, 광고 자동화·스마트 글래스·휴머노이드 로보틱스 3축에 동시 베팅하고 있습니다. 모델 발표 쇼가 빠진 사이 메타가 진짜로 움직인 곳을 사실 기반으로 정리합니다.
메타 AI 전략, 정말 조용한가
메타 AI 전략에 대한 시장의 인식은 "조용하다" 또는 "뒤처졌다"는 쪽이 우세합니다. OpenAI, Anthropic, Google이 거의 매달 새 프론티어 모델 데모로 헤드라인을 장식하는 사이, 메타는 모델 발표 쇼가 눈에 띄지 않습니다. 주가도 4월 29일 1분기 실적 발표 직후 하루 만에 -10% 가까이 빠졌습니다.
하지만 실제로 메타가 한 일을 시간 순으로 정리하면 인상과 정반대입니다. 모델 데모 쇼가 빠졌을 뿐, 인프라·인수·제품 전선 모두에서 매우 활발하게 움직이고 있습니다. 최근 머스크 제국 재편을 다룬 글에서 빅테크 재편의 한 축을 짚었다면, 이 글은 메타가 어디에 진짜 베팅했는지를 봅니다.
사용자 인식부터 정정해야 합니다
| 인식 | 실제 |
|---|---|
| 메타 실적이 나쁘다 | 1분기 매출 $56.3B (+33% YoY) — Family of Apps만 $55.9B |
| AI에서 뒤처졌다 | 모델 데모가 적을 뿐 — 인프라·인수·제품에서 매우 활발 |
| 광고 사업 둔화 | 2026년 광고 매출 예측 $240B — 구글($239.5B)을 처음 추월 (WARC) |
주가 약세의 진짜 원인은 CapEx 회수 가시성 부족입니다. 메타가 1분기 발표에서 2026년 CapEx 가이던스를 $115135B에서 $125145B로 상향하자 JPMorgan이 Overweight → Neutral로 다운그레이드했습니다. 매출이 나쁜 게 아니라, "AI 지출 대비 회수 경로가 안 보인다"는 시장의 단기 판단입니다.
메타의 3축 베팅 — 광고·글래스·로보틱스
이제 메타가 실제로 어디에 베팅하고 있는지 봅니다.
1축 — AI 광고 자동화 (이미 수익화 입증됐습니다)
가장 가시적인 성과가 나는 영역입니다. Advantage+는 메타의 AI 광고 자동화 플랫폼입니다.
- 연 $60B 런레이트 — Advantage+ 자동화 광고 매출 기준
- 연 $50B 런레이트 — Reels 광고 매출 기준
- 광고주 ROAS +41%, CAC -17% (메타 발표 수치)
이 세 가지 숫자가 의미하는 바는 분명합니다. 메타는 이미 AI를 광고 수익으로 환산하는 데 성공했습니다. WARC가 2026년 메타 광고 매출이 $240B로 사상 처음 구글을 추월할 것이라 예측한 근거가 여기에 있습니다.
2축 — 스마트 글래스 (포스트 스마트폰 후보)
두 번째 축은 디바이스입니다.
- Ray-Ban Meta 2026년 출하 전망: 13.4M 대 (전년의 3배 이상)
- 2025년 9월 출시한 Ray-Ban Display ($799, Neural Band EMG 손목밴드 포함) — 미국 수요 폭증으로 영국·프랑스·이탈리아·캐나다 출시가 연기될 정도
- 더 가벼운 Orion 파생 모델 Artemis가 2027년 소비자 출시 목표
스마트 글래스 시장이 진짜로 열린다면 메타는 이미 1위 진입자입니다. 애플 비전 프로가 무겁고 비싼 사이, 메타는 안경 폼팩터에서 수년간의 실사용 데이터를 쌓고 있습니다.
3축 — 휴머노이드 로보틱스 (2주 전 신규 진입)
가장 새로운 베팅입니다.
- 2026년 5월 1일 Assured Robot Intelligence(ARI) 인수 — 휴머노이드용 파운데이션 모델 스타트업
- 동시에 Reality Labs 약 1,500명(전체 10%) 감원, 자원을 AI·웨어러블·로보틱스로 재배치
- 전략: 하드웨어 자체 제조가 아니라 "로보틱스의 안드로이드" — 모델·센서·SW 스택 공급
이 전략은 메타다운 선택입니다. 휴머노이드 본체는 테슬라·Figure·Boston Dynamics·1X 등이 만들고, 메타는 그 위에 올라가는 두뇌를 만든다는 그림입니다. 안드로이드가 삼성·LG 폰의 OS가 된 것처럼.
인프라 — 보이지 않게 쌓이는 자본
3축 베팅을 떠받치는 인프라 투자도 분리해서 정리합니다.
- MTIA 4세대 발표 (2026-03-11) — 자체 칩 300/400/450/500 6개월 주기 로드맵. 300은 양산 중, 400은 배포 단계
- Broadcom 2nm 1GW 파트너십 (2026-04-14) — 2029년까지 연장, 세계 최초 2nm 공정 AI 칩 목표
- Hyperion 5GW 데이터센터 (Louisiana Richland Parish) — Blue Owl과 $27B JV로 자금 분산. 부지가 맨해튼 센트럴파크의 약 4배
CapEx $125~145B의 정체가 여기에 있습니다. 시장이 우려하는 부분이기도 하고, 동시에 메타가 진심이라는 증거이기도 합니다.
모델 라인업의 조용한 전환 — Llama에서 Muse로
메타가 데모 쇼를 안 하는 이유 중 하나는 모델 전략 자체가 바뀌었기 때문입니다.
- 2025년 4월 출시한 Llama 4 (Scout/Maverick) 반응은 미지근. Behemoth(288B active / ~2T total)는 미공개
- 2026년 4월 8일 Muse Spark 출시 — Meta AI 어시스턴트의 새 백본. 클로즈드 소스
- 가중치 공개·Hugging Face 업로드·커뮤니티 파인튜닝 모두 차단
오픈 가중치 정책의 사실상 폐기입니다. 배경은 DeepSeek R1이 Llama 아키텍처를 사실상 복제하면서 상업적 위험이 노출된 사건으로 보도됩니다. 저커버그의 과거 "오픈소스 매니페스토"와는 정면으로 충돌하지만, 메타는 침묵으로 정책을 바꿨습니다.
Meta AI 어시스턴트 — 1.2B 사용자가 이미 쓰고 있습니다
조용한 영역의 마지막 한 가지입니다.
- Meta AI MAU 1.2B+ (전체 메타 패밀리 3.98B의 약 25%)
- WhatsApp 약 630M, Instagram 약 270M
- 인도가 핵심 성장 시장
ChatGPT의 주간 활성 사용자가 약 1B, Anthropic Claude가 그보다 훨씬 적은 상황에서, 메타는 별도 앱 다운로드 없이 1.2B에게 AI를 배포했습니다. 이 사실 자체가 데모 쇼 없이 만들어진 결과입니다.
메타 AI 전략은 결국 무엇인가
3축(광고·글래스·로보틱스)에 인프라(MTIA·Hyperion·Broadcom)와 모델(Muse Spark)·배포 채널(Meta AI 1.2B MAU)을 묶으면 메타의 그림이 보입니다. OpenAI·Anthropic처럼 "프론티어 모델 판매업"이 아니라, 자기 사용자 위에 AI를 깔아 광고와 디바이스로 회수하는 "AI 응용 인프라 회사" 입니다.
저커버그가 2025년 7월 발표한 "Personal Superintelligence" 비전이 이를 압축합니다. 중앙 집중 자동화가 아니라 개인이 직접 활용하는 초지능 — 그게 메타가 다른 빅테크와 차별화하려는 방향입니다.
시장은 지금 이 베팅의 회수 시점에 인내심을 잃고 주가를 응징하고 있습니다. 하지만 모델 데모 쇼가 없다고 메타가 조용한 게 아닙니다. 광고는 이미 수익화됐고, 글래스는 13M 출하를 앞두고 있고, 로보틱스는 2주 전 ARI 인수로 진입한 상태입니다. 진짜 변곡점은 메타 AI 1.2B 사용자에게 글래스와 로보틱스가 어떻게 연결되는가입니다. 그 답이 보이는 순간 주가의 평가도 달라질 가능성이 큽니다.